
안녕하세요. 프리미엄 보고서, 세모리포트입니다.
5월은 종합소득세 신고의 달인데요.
6월에도 종합소득세 신고가 이뤄진다는 사실
알고 계신가요? 🧐
오늘은 6월 30일까지
종합소득세 신고·납부를 진행하는
성실신고 확인 제도에 대하여 자세히 알아보겠습니다.

성실신고확인제란?
수입금액이 업종별로 일정규모 이상인 개인사업자 가
종합소득세를 신고할 때
장부기장내용의 정확성 여부를 세무사 등에게
확인받은 후 신고하게 하는 제도예요.
개인사업자의 성실한 신고를 유도하기 위함으로
2011년 과세기간 소득분에 대한 종합소득세 신고부터 도입되었어요.
신고납세제도의 기본틀을 유지하면서
사업자의 장부기장 내역과
과세소득의 계산 등 성실성을 확인하기 위해서는
공공성과 전문성을 필요로 하기 때문에
세무사, 공인회계사, 세무법인, 회계법인이
성실신고확인을 할 수 있습니다.

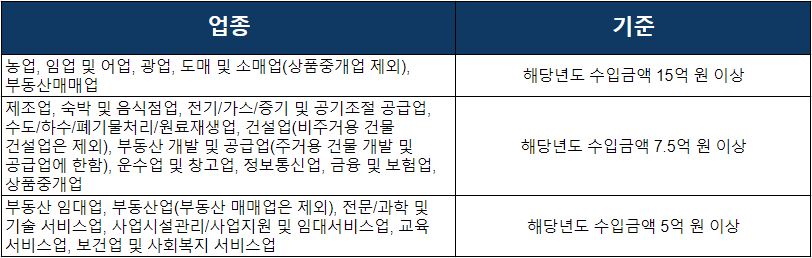
성실신고대상자 업종별 기준
성실신고대상자의 업종별 기준은 아래와 같아요.

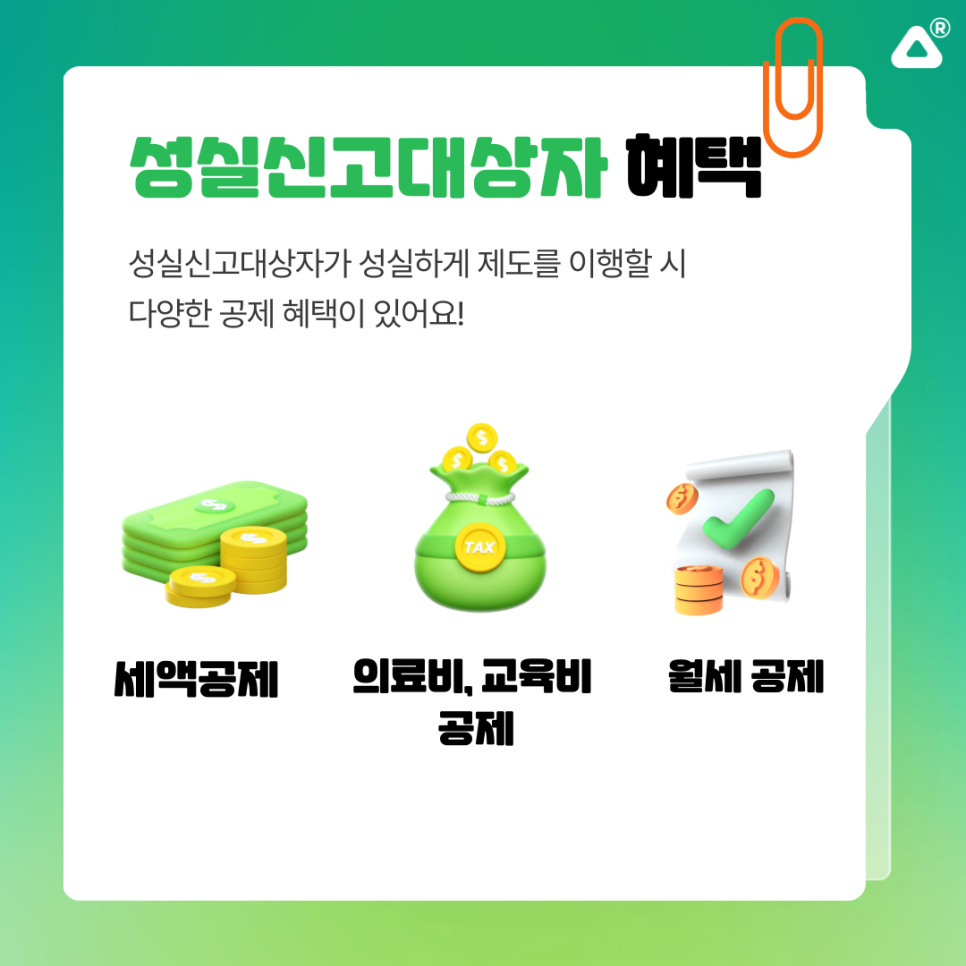
성실신고대상자 혜택
성실신고대상자가 성실하게 제도를 이행할 시
다양한 공제 혜택이 있는데요.
✅ 세액 공제
성실신고 확인에 직접 사용한 비용의 60% 를
사업소득에 대한 소득세에서 공제해줍니다.
(한도 : 2017년 과세연도까지는 100만원,
2018년 과세연도부터 120만원)
📌 해당 과세 연도에 대해 과소신고한 수입금액이
경정(수정신고로 인한 경우 포함)된 사업소득금액의
10%이상인 경우 세액공제액이 추징될 수 있습니다.
이 경우, 경정일이 속하는 과세연도의 다음
과세연도부터 3개 과세연도 동안 세액공제를 허용하지 않아요 !
🙋♂️ 농어촌특별세, 최저한세 적용 배제 대상입니다.
✅ 의료비·교육비 공제
성실신고확인서를 제출한 자가 특별세액공제 대상인 의료비와 교육비를 지출한 경우,
지출한 금액의 15%(미숙아·선천성 이상아의 경우 20%, 난임시술비의 경우 30%)에 해당하는 금액을
사업소득에 대한 소득세에서 공제할 수 있어요.
✅ 월세 공제
2023년도 기준으로 해당 과세연도의 종합소득금액이 6,000만 원 이하이면서 아래 4가지 조건에 부합하는
월세를 지출하는 경우
해당 금액의 15%에 대해 공제 혜택을 받을 수 있어요.
(해당 월세액은 750만 원이 한도이며,
종합소득금액이 4,500만 원 이하는 17%)
① 12월 31일 기준 현재 무주택 세대의 세대주
(세대주가 공제받지 않았다면 세대원도 가능함)
② 해당 사업자가 임대차계약을 체결한 경우
③ 임대차계약서의 주소지와 등본의 주소지가 같은 경우
④ 해당 주택이 국민주택규모 혹은 기준시가
4억 원 이하일 것
🟢 다음 아래 사유에 해당하는 경우 세액공제액을
추징당할 수 있어요 !
① 해당 과세기간에 대하여 과소 신고한 수입금액이
경정(수정신고로 인한 경우 포함)된
수입금액의 20% 이상인 경우
② 해당 과세기간에 대한 사업소득금액 계산 시
과대계산한 필요경비가 경정(수정신고로 인한 경우 포함)된 필요경비의 20% 이상인 경우
※ 추징일이 속하는 다음 과세기간부터
3개 과세기간동안 세액공제가 배제됩니다.
🙋♂️ 농어촌특별세, 최저한세 적용 대상입니다.

성실신고확인 의무에 대한 제재
성실신고대상자이지만 직접 종합소득세 신고를 한다면 어떻게 될까요?
6/30까지 성실신고 확인서를 제출하지 않은 경우
Max [ 산출세액 x (미제출 사업장의 소득금액 / 종합소득금액) x 5%, 사업소득총수입금액 x 0.02% ]
* 18년 과세연도부터 성실신고확인서 미제출 가산세 별도 적용돼요.
=
Max(무신고가산세, 무기장가산세) +
성실신고확인서 미제출가산세
여기서 끝이 아니에요 ! 🧐
대상임에도 불구하고
세무대리인을 이용하지 않았기 때문에
세무조사의 대상으로 선정될 확률이 높아져요.
그렇기 때문에 원칙대로 진행해 주시는 것이 좋아요.

